Un dégât des eaux dans la cuisine, une tempête qui arrache des tuiles, un cambriolage pendant les vacances : chaque sinistre domestique pose la même question. Le contrat d’assurance multirisque habitation (MRH) est censé couvrir ces situations, mais la réalité des garanties varie selon les clauses, les franchises et les options choisies. Comprendre ce que protège réellement une MRH en France permet d’éviter les mauvaises surprises au moment de la déclaration.
Franchise catastrophe naturelle : le piège méconnu de la MRH
Imaginons une maison fissurée après un épisode de sécheresse. Le réflexe est de contacter son assureur. La garantie catastrophes naturelles figure bien dans le contrat MRH. Alors, où est le problème ?
A voir aussi : Combien de temps garder les papiers d'assurance habitation ?
La prise en charge n’est pas automatique. Elle suppose qu’un arrêté interministériel reconnaisse l’état de catastrophe naturelle pour la commune concernée. Cette reconnaissance dépend d’une demande déposée par la mairie. Sans arrêté publié au Journal officiel, la garantie catastrophes naturelles ne se déclenche pas, même si les dégâts sont visibles.
Une fois l’arrêté publié, l’assuré dispose de 30 jours pour déclarer le sinistre. Passé ce délai, l’indemnisation peut être refusée.
Lire également : MACSF : comment obtenir un devis assurance habitation rapidement ?
Des franchises fixées par la loi, pas par l’assureur
La franchise catastrophe naturelle est encadrée réglementairement. Elle s’élève généralement à 380 euros. Pour les dommages liés à la sécheresse et à la réhydratation des sols (les fameuses maisons fissurées), elle monte à 1 520 euros.
Ce montant n’est pas négociable au cas par cas avec l’assureur. C’est un régime légal. Beaucoup de propriétaires le découvrent après le sinistre, quand le reste à charge dépasse leurs attentes.
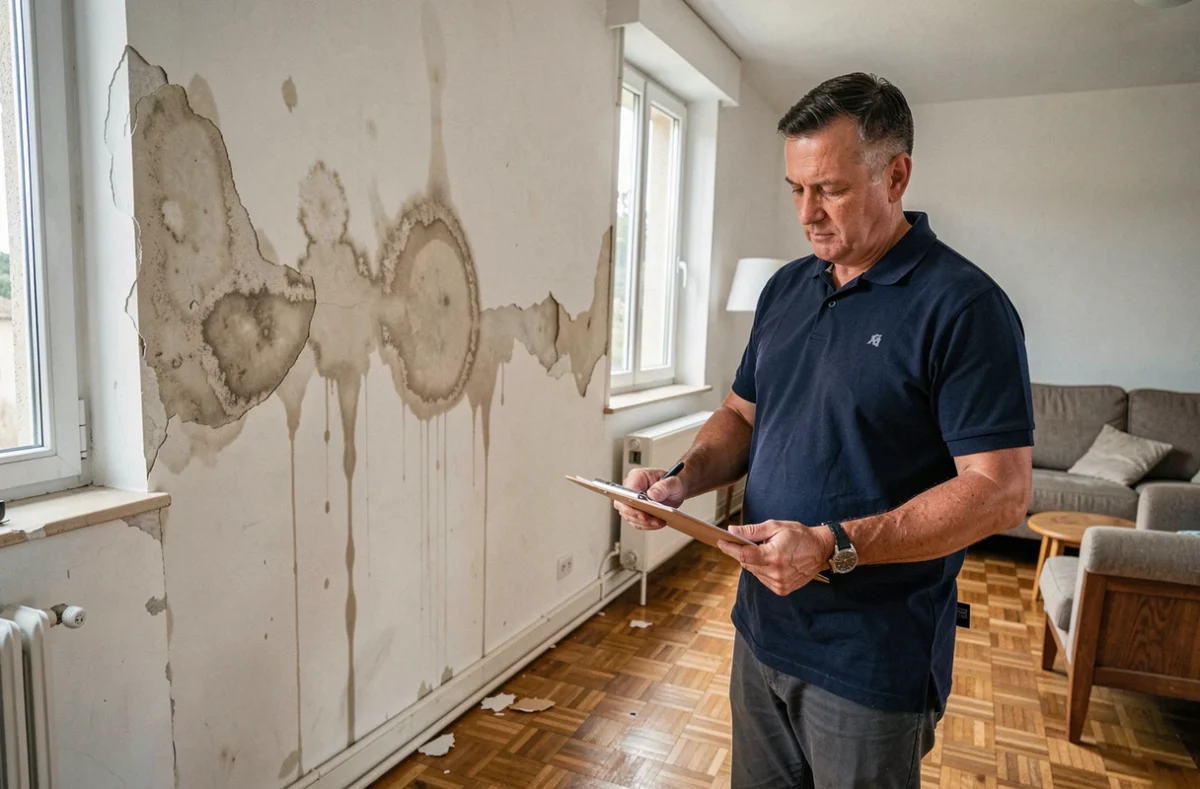
Garanties de base du contrat multirisque habitation : ce qui est couvert et ce qui ne l’est pas
Un contrat MRH standard couvre deux grandes familles de risques. La première concerne les dommages aux biens : le logement lui-même (murs, toiture, canalisations) et le mobilier qu’il contient. La seconde est la responsabilité civile, qui indemnise les dommages que vous causez involontairement à autrui.
Dommages aux biens : la liste concrète
Les événements couverts par la plupart des contrats MRH sont relativement homogènes d’un assureur à l’autre :
- Incendie, explosion et dommages liés à la fumée, y compris les dégâts causés par l’intervention des pompiers
- Dégât des eaux (fuite, débordement, infiltration selon les contrats), qui représente le sinistre le plus fréquent en habitation
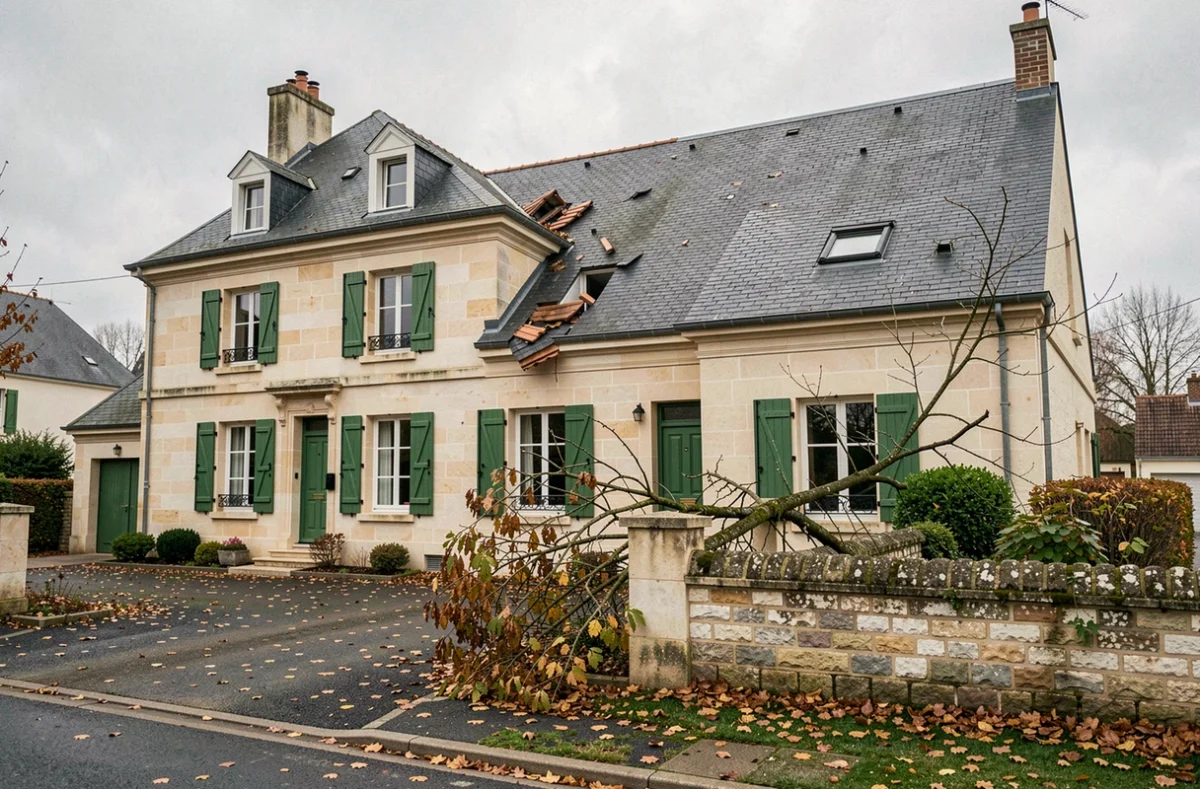
- Tempête, grêle et poids de la neige sur les toitures, avec prise en charge des effets du vent et des chutes d’arbres
- Vol, cambriolage et vandalisme, sous réserve de conditions de sécurisation du logement (serrures, volets)
- Bris de glace sur les fenêtres, baies vitrées et parfois les plaques vitrocéramiques selon les options
Ce que la MRH exclut généralement
Les espèces (billets, pièces), les titres financiers et les véhicules ne sont pas couverts par un contrat habitation. Les biens professionnels stockés au domicile non plus, sauf extension spécifique.
Les objets de valeur sont soumis à des plafonds d’indemnisation souvent bas par rapport à leur valeur réelle. Bijoux, œuvres d’art ou instruments de musique nécessitent fréquemment une garantie complémentaire avec déclaration préalable et estimation.
Autre exclusion courante : les dommages résultant d’un défaut d’entretien. Une toiture qui fuit parce qu’elle n’a pas été réparée depuis des années peut entraîner un refus d’indemnisation.
Responsabilité civile vie privée : la garantie qu’on utilise sans le savoir
Vous avez déjà remarqué que votre enfant a cassé la vitre d’un voisin avec un ballon ? Ce type de situation relève de la garantie responsabilité civile vie privée, incluse dans la MRH.
Cette garantie couvre les dommages corporels, matériels et immatériels causés à des tiers par l’assuré ou les membres de son foyer dans le cadre de la vie quotidienne. Elle intervient aussi pour les dommages causés par un animal domestique.
La responsabilité civile vie privée dépasse le cadre du logement. Elle fonctionne à l’extérieur : dans la rue, en vacances, lors d’activités de loisir. C’est souvent la garantie la plus utilisée d’un contrat MRH, bien loin des sinistres liés au logement.
Attention, cette garantie ne couvre pas les dommages que vous vous causez à vous-même, ni les litiges liés à une activité professionnelle ou à la conduite d’un véhicule motorisé.
Hausse des tarifs MRH et surprime Cat Nat : comprendre sa cotisation
Le prix d’une assurance multirisque habitation dépend de plusieurs facteurs : localisation du logement, surface, nombre de pièces, profil de l’occupant (locataire ou propriétaire) et historique de sinistres. Mais depuis quelques années, un facteur pèse de plus en plus lourd : le coût climatique.
Les sinistres liés aux tempêtes, à la grêle et à la sécheresse sont devenus plus fréquents et plus coûteux. Cela se traduit par des hausses régulières des primes. Selon les projections disponibles, les tarifs MRH pourraient encore augmenter de plusieurs points au-dessus de l’inflation dans les prochaines années.
La surprime catastrophes naturelles dans le détail
Chaque contrat MRH intègre une surprime Cat Nat, un pourcentage additionnel destiné à financer le régime d’indemnisation des catastrophes naturelles. Ce taux a été revu à la hausse récemment.
Un point souvent ignoré : la surprime ne porte pas sur l’intégralité de la cotisation. Certaines composantes sont exclues de l’assiette de calcul, notamment la responsabilité civile générale, l’assistance, la protection juridique, les dommages corporels et la garantie attentats. Concrètement, l’impact sur la facture totale est réel mais pas proportionnel à l’ensemble du contrat.
Critères de choix et pièges à éviter pour son contrat MRH
Comparer des contrats multirisque habitation uniquement sur le prix mensuel conduit souvent à de mauvaises décisions. Deux contrats affichant la même cotisation peuvent offrir des niveaux de couverture très différents.
Les points à vérifier avant de souscrire
Pourquoi ce choix plutôt qu’un autre ? Voici les éléments qui font réellement la différence :
- Le mode d’indemnisation : valeur à neuf ou valeur d’usage (vétusté déduite). Sur un sinistre important, la différence peut représenter plusieurs milliers d’euros
- Les plafonds de garantie par catégorie de biens, en particulier pour le mobilier, l’électroménager et les objets de valeur
- Le montant des franchises par type de sinistre (dégât des eaux, vol, bris de glace), qui varie sensiblement d’un assureur à l’autre
- Les délais de carence après la souscription : certains contrats imposent une période pendant laquelle le vol n’est pas couvert
- Les conditions de sécurisation exigées pour la garantie vol (type de serrure, présence de volets ou d’alarme)
Les erreurs fréquentes
Sous-estimer la valeur de son mobilier est l’erreur la plus répandue. En cas de sinistre total (incendie par exemple), l’indemnisation est plafonnée au montant déclaré. Faire un inventaire réaliste de ses biens, idéalement avec photos et factures, change radicalement le niveau de prise en charge.
Autre piège : ne pas relire son contrat après un déménagement ou un changement de situation. Un contrat souscrit pour un appartement de deux pièces ne couvre pas correctement une maison avec jardin et dépendances.
Locataire ou propriétaire : une obligation différente
Pour un locataire, l’assurance habitation est obligatoire (sauf pour les meublés et locations saisonnières, selon les cas). Le propriétaire bailleur peut exiger une attestation. Un propriétaire occupant n’a aucune obligation légale de souscrire une MRH, mais rester sans couverture expose à devoir assumer seul le coût d’un sinistre majeur.
Les copropriétaires sont tenus de souscrire au minimum une garantie responsabilité civile, conformément à la législation en vigueur.
Choisir une assurance multirisque habitation adaptée demande de confronter ses besoins réels aux clauses du contrat, pas seulement au montant de la prime. Franchises légales, plafonds d’indemnisation, mode de calcul de la vétusté : ces détails techniques déterminent ce que vous toucherez réellement après un sinistre. Pour faire le point sur votre situation et obtenir une proposition personnalisée, remplissez le formulaire de demande de devis ci-dessous : un professionnel vous rappellera pour analyser vos besoins.